Podatnicy, którzy dokonali wyboru rozliczenia podatku zarówno z działalności gospodarczej, jak i z najmu, dzierżawy i umów podobnych w formie ryczałtu od przychodów ewidencjonowanych, zobowiązani są dla celów księgowych prowadzić ewidencję przychodów zgodnie ze wzorem wskazanym w
Faktury uproszczone, wystawiać mogą podatnicy podatku VAT, zwolnieni z podatku ze względu na wartość sprzedaży do 150.000 zł rocznie oraz podatnicy prowadzący wyłącznie sprzedaż zwolnioną z podatku VAT ze względu na rodzaj dokonywanych czynności (tzw. zwolnienia przedmiotowe). Fa
CIT-ST/A należy składać łącznie z drukiem CIT-ST. W załączniku CIT-ST/A wskazuje się ilość oraz miejsce położenia poszczególnych zakładów (oddziałów) podatnika. CIT-ST/A może być składany tylko jako załącznik do druku CIT-ST. W części A formularza należy wpisać dane identyfikacy
Jednolity plik kontrolny dla środków trwałych i wartości niematerialnych i prawnych jest elektroniczną wersją ewidencji (wykazu) tych składników majątku, prowadzoną dla celów ustalenia rat amortyzacyjnych oraz wskazania majątku stanowiącego środki trwałe (wartości niematerialne),
Wniosek należy złożyć na właściwym formularzu wypełnionym w języku polskim. Formularz wypełnia się DRUKOWANYMI LITERAMI, zaczynając każdy wpis na początku wiersza lub rubryki. Wniosek składa się do Naczelnika Drugiego Urzędu Skarbowego Warszawa Śródmieście, nie później niż do dni
Niniejszy formularz należy załączyć do formularza głównego AKC-4. W przypadku złożenia przez podatnika więcej niż jednego formularza AKC-4/E część B (Kwota podatku akcyzowego) wypełnia się tylko w formularzu nr 1 (dla wszystkich formularzy łącznie). Formularz AKC-4/E stanowiący
OSW-RD (1)Oświadczenia o podmiotach, w których posiada prawa udziałowiec lub akcjonariusz podatnika opodatkowanego ryczałtem od dochodów spółek kapitałowych składają osoby fizyczne będące udziałowcem lub akcjonariuszem podatnika opodatkowanego ryczałtem od dochodów spółek kapitał
Skorygowanie deklaracji następuje przez złożenie korygującej deklaracji wraz z dołączonym pisemnym uzasadnieniem przyczyn korekty. Wyjaśnienie przyczyny korekty składane jest na druku ORD-ZU. Formularz ORD-ZU jest dołączany do korygowanej deklaracji, jeśli jest ona składana elek
Formularz VAT-10 składają podatnicy, o których mowa w art.15 ustawy oraz podmioty niebędące podatnikami wymienionymi w tym przepisie, niemający obowiązku składania deklaracji VAT-7, VAT-7Klub VAT-8 (niezarejestrowani jako podatnicy VAT-UE), a którzy dokonują wewnątrzwspólnotowego
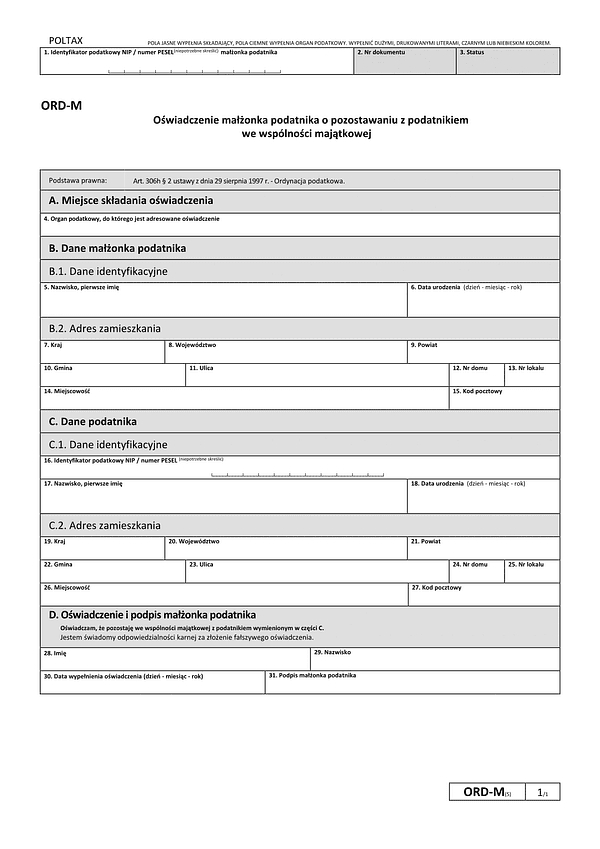
W oświadczeniu ORD-M należy podać w poz. 1 Identyfikator podatkowy NIP / numer PESEL małżonka podatnika. W części A należy wskazać organ podatkowy, do którego adresowane jest oświadczenie. W części B osoba składająca oświadczenie podaje dane identyfikacyjne małżonka (nazwisko, p
Formularz został przygotowany w niemieckiej wersji językowej. Skorygowanie deklaracji następuje przez złożenie korygującej deklaracji wraz z dołączonym pisemnym uzasadnieniem przyczyn korekty. Wyjaśnienie przyczyny korekty składane jest na druku ORD-ZU. Formularz ORD-ZU jest do
Zawiadomienie o zmianie właściwości naczelnika urzędu skarbowego wypełnia podatnik, który ma obowiązek rozliczania się w wyznaczonych US. Są to np. osoby prawne lub jednostki nieposiadające osobowości prawnej, które: w ostatnim roku podatkowym osiągnęły przygód netto w wysokoś
Termin złożenia: Podatnicy, którzy rozpoczynają prowadzenie działalności gospodarczej albo w poprzednim roku podatkowym korzystali ze zryczałtowanego opodatkowania podatkiem dochodowym lub prowadzili księgi rachunkowe, są obowiązani zawiadomić o prowadzeniu księgi w terminie 20 d
Wniosek o stwierdzenie nadpłaty podatku PIT składany może być przez podatników, którzy: kwestionują zasadność pobrania podatku przez płatnika podatku albo wysokość pobranego przez niego podatku, w zeznaniach lub deklaracjach wykazali zobowiązanie podatkowe niezależnie lub w w
Deklaracja o należnościach wpłaconych przez notariusza składa się w urzędzie skarbowym właściwy ze względu na miejsce położenia kancelarii notarialnej w terminach określonych w §7 ust. 1 pkt 3 powołanego rozporządzenia. Pola jasne wypełnia płatnik, pola ciemne wypełnia urzą
Deklarację dla podatku od towarów i usług od wewnątrzwspólnotowej dostawy nowego środka transportu składają osoby fizyczne, osoby prawne lub jednostki organizacyjne niemające osobowości prawnej, niebędące podatnikami w rozumieniu art.15 ustawy i niemające obowiązku składania dekl
Przychody z udziału w spółce niebędącej osobą prawną, ze wspólnej własności, wspólnego przedsięwzięcia, wspólnego posiadania lub wspólnego użytkowania rzeczy lub praw majątkowych u każdego podatnika określa się co do zasady proporcjonalnie do jego prawa do udziału w zysku (udział
Wniosek o wydanie zaświadczenia o niezaleganiu w podatkach lub stwierdzającego stan zaległości może złożyć każdy zainteresowany, kto ma interes prawny w uzyskaniu tego zaświadczenia np. w sytuacji starania się o kredyt bank może jego wymagać lub sklep przy zakupach na raty. Wnio
Podstawową zasadą opodatkowania podatkiem VAT jest zasadna neutralności. Oznacza, że podatnikowi przysługuje prawo do obniżenia podatku należnego (płaconego do urzędu skarbowego) o podatek naliczony - zapłacony przy zakupie towaru bądź usługi. Taki mechanizm powoduje, że podatek
Formularz CIT-5 składają podatnicy wymienieni w art.17 ust.1 ustawy, korzystający ze zwolnienia w związku z przeznaczeniem dochodów na cele statutowe lub inne cele określone w tym przepisie, zwani dalej "podatnikiem", osiągający dochody z dywidend lub inne przychody z tytułu udzi
4170
Wersja: (12)
Strona 10 z 27
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.