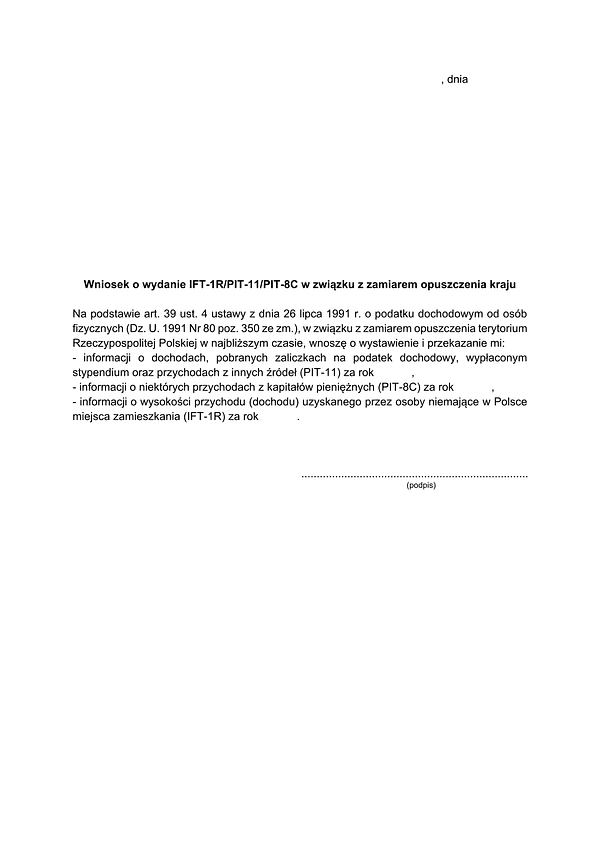
Na pisemny wniosek podatnika, o którym mowa w art. 3 ust. 2a, w związku z zamiarem opuszczenia przez niego terytorium Rzeczypospolitej Polskiej, podmiot, o którym mowa w ust. 3, w terminie 14 dni od dnia złożenia tego wniosku, jest obowiązany do sporządzenia i przesłania podatnik
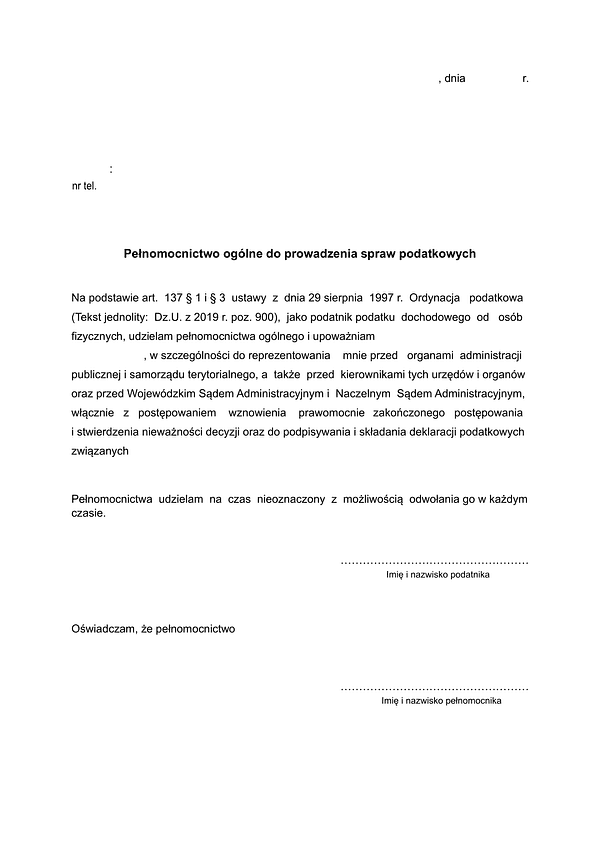
Pełnomocnikiem strony może być osoba fizyczna mająca pełną zdolność do czynności prawnych. Nie ma obowiązku, by pełnomocnikiem przed organami podatkowymi był doradca podatkowy, radca prawny lub adwokat. Dopiero zastępstwo przed sądami wymaga reprezentacji profesjonalnego zastępcy
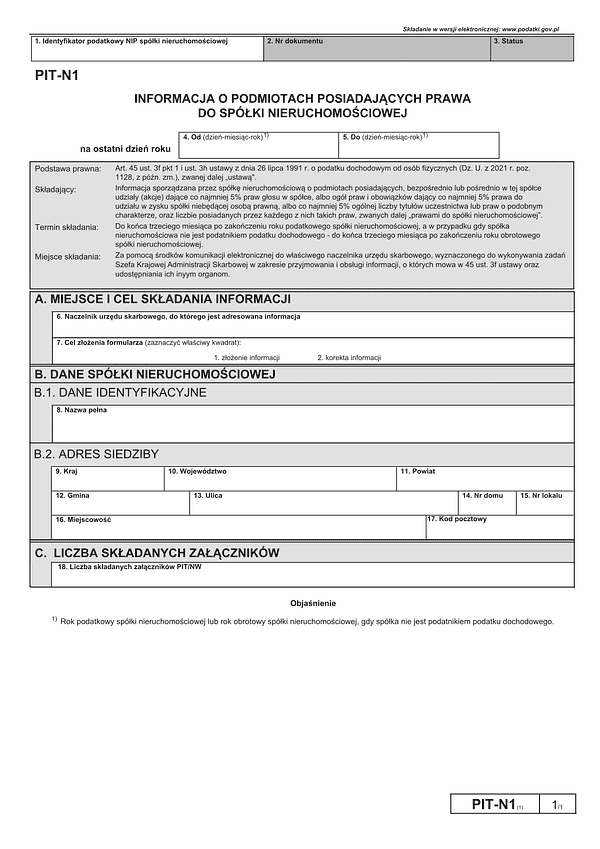
Składający: Informacja sporządzana przez spółkę nieruchomościową o podmiotach posiadających, bezpośrednio lub pośrednio w tej spółce udziały (akcje) dające co najmniej 5% praw głosu w spółce, albo ogół praw i obowiązków dający co najmniej 5% prawa do udziału w zysku spółki niebę
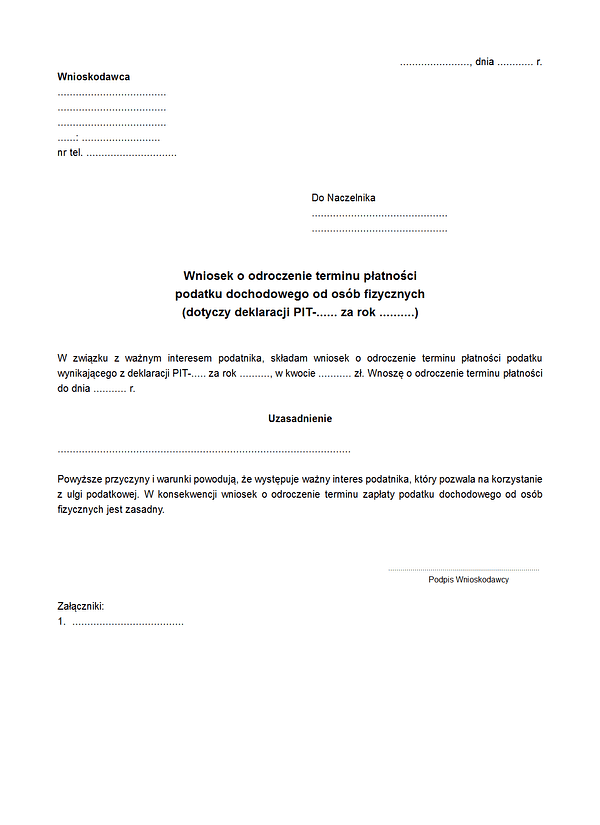
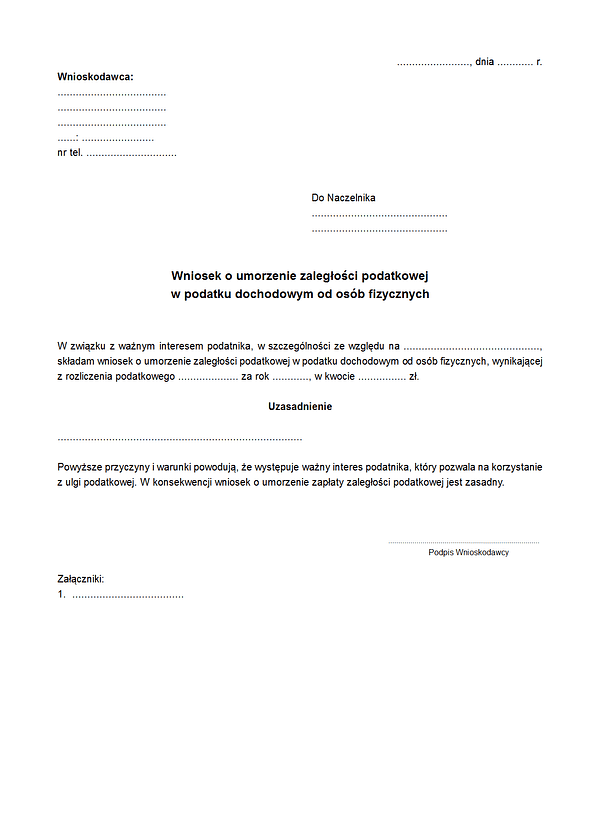
W sytuacjach szczególnie uzasadnionych organ podatkowy może udzielać ulg w spłacie zobowiązań na rzecz skarbu państwa. Organ podatkowy, na wniosek podatnika w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym, może: • odroczyć termin płatności pod
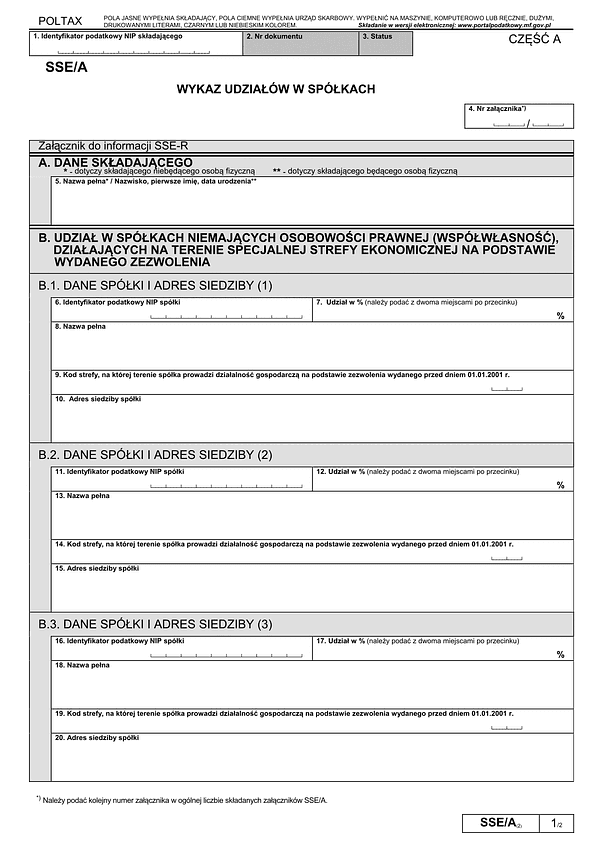
Wzór obowiązujący od 20 maja 2015 r. Wzór stosuje się do rozliczenia podatku dochodowego z tytułu prowadzenia działalności gospodarczej na terenie specjalnych stref ekonomicznych za rok podatkowy, który rozpoczął się po dniu 20 maja 2015 r. Wzór mogą stosować podatnicy, których r
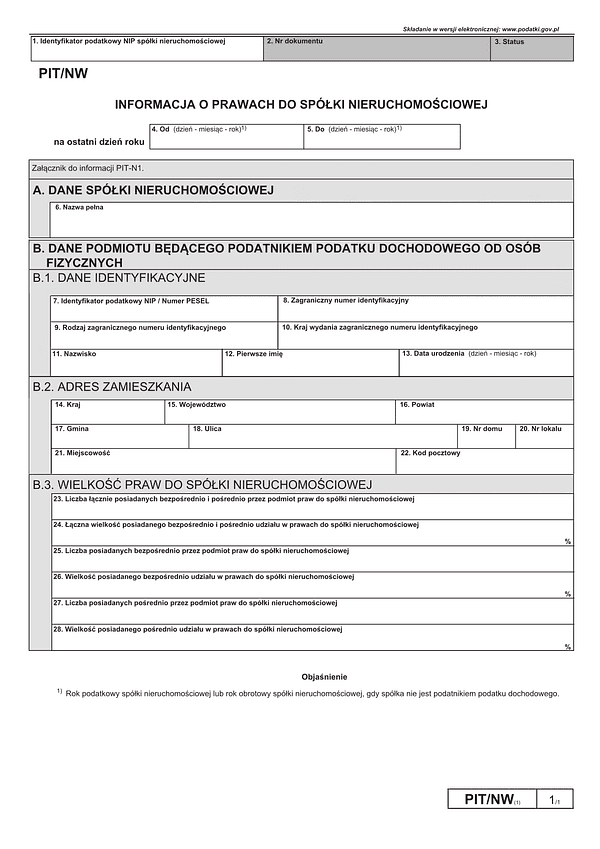
PIT/NW jest załącznikiem do głównego formularza PIT-N1. Składający: Informacja sporządzana przez spółkę nieruchomościową o podmiotach posiadających, bezpośrednio lub pośrednio w tej spółce udziały (akcje) dające co najmniej 5% praw głosu w spółce, albo ogół praw i obowiązków da
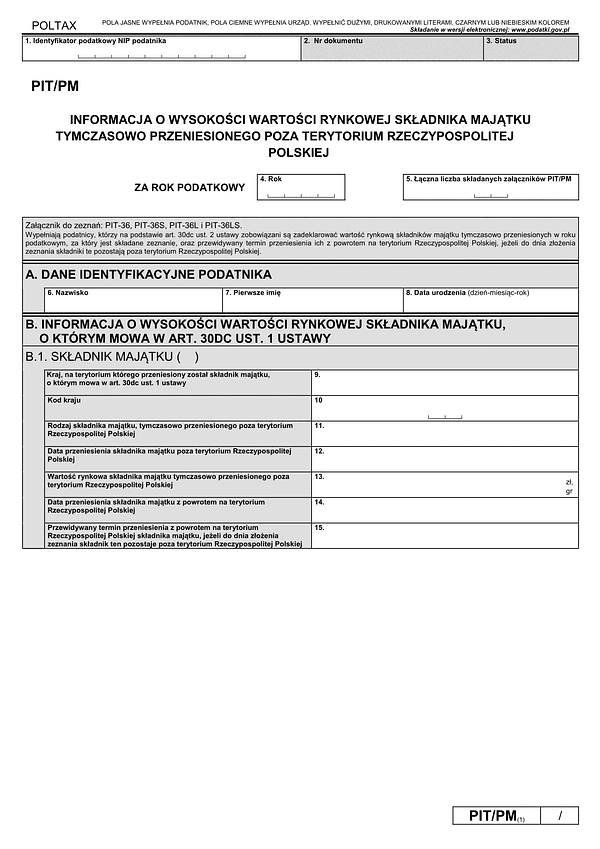
Druk PIT/PM "Informacja o wysokości wartości rynkowej składnika majątku tymczasowo przeniesionego poza terytorium Rzeczypospolitej Polskiej" można dołączyć do zeznań: PIT-36, PIT-36S, PIT-36L i PIT-36LS. Formularz wypełniają podatnicy, którzy na podstawie art. 30dc ust. 2 ustawy
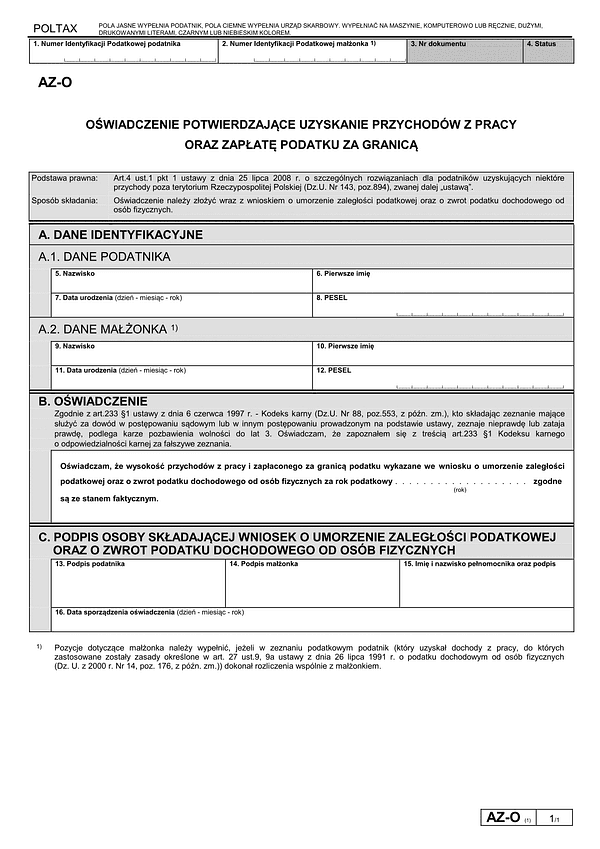
Oświadczenie potwierdzające uzyskanie przychodów z pracy oraz zapłatę podatku za granicą Podstawa prawna: Art.4 ust.1 pkt 1 ustawy z dnia 25 lipca 2008 r. o szczególnych rozwiązaniach dla podatników uzyskujących niektóre przychody poza terytorium Rzeczypospolitej Polskiej (Dz.U.
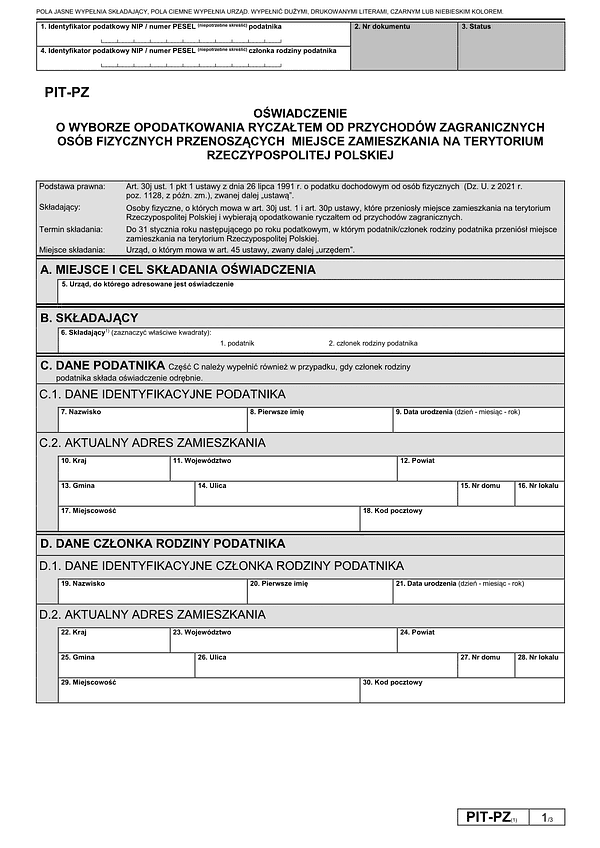
Oświadczenie PIT-PZ (1) składa podatnik osobno lub wspólnie z członkiem rodziny, jeśli wyrazi (lub wyrażą) wolę opodatkowania ryczałtem od przychodów zagranicznych, przy czym spełnione muszą zostać następujące warunki: oświadczenie zostanie złożone do Urzędu Skarbowego właściw
Oświadczenie PIT-PZ (1) składa podatnik osobno lub wspólnie z członkiem rodziny, jeśli wyrazi (lub wyrażą) wolę opodatkowania ryczałtem od przychodów zagranicznych, przy czym spełnione muszą zostać następujące warunki: oświadczenie zostanie złożone do Urzędu Skarbowego właściw
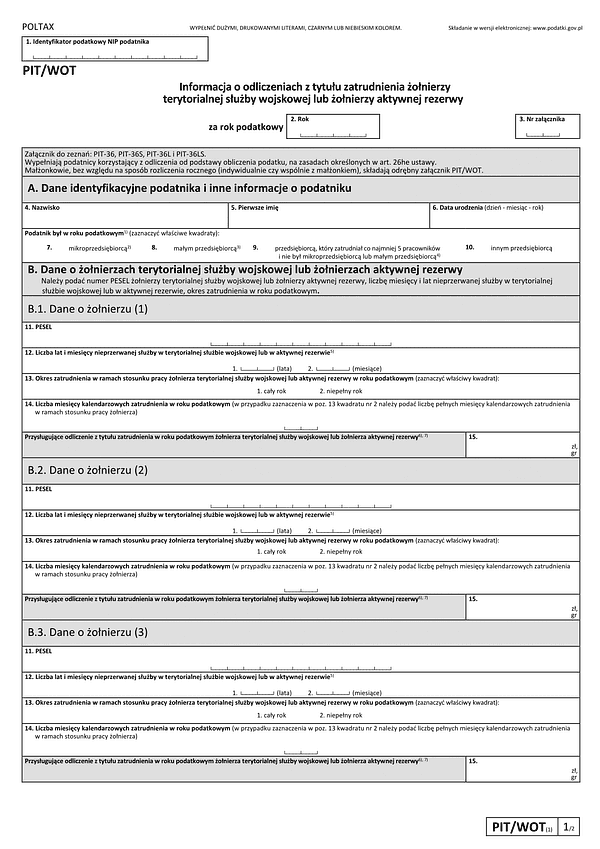
PIT/WOT stanowi załącznik do zeznań: PIT-36, PIT-36S, PIT-36L i PIT-36LS. Wypełniają go podatnicy korzystający z odliczenia od podstawy obliczenia podatku, na zasadach określonych w art. 26he ustawy. Małżonkowie, bez względu na sposób rozliczenia rocznego (indywidualnie czy wspól
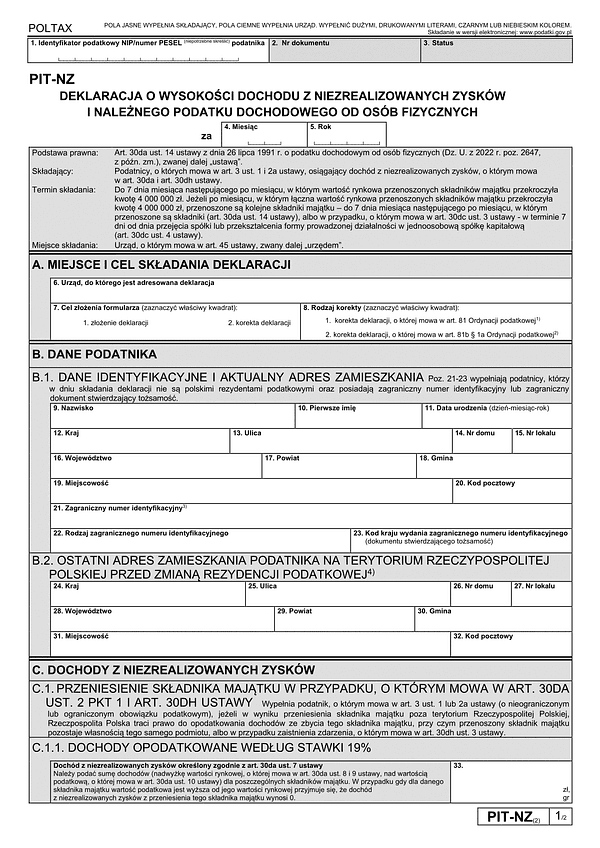
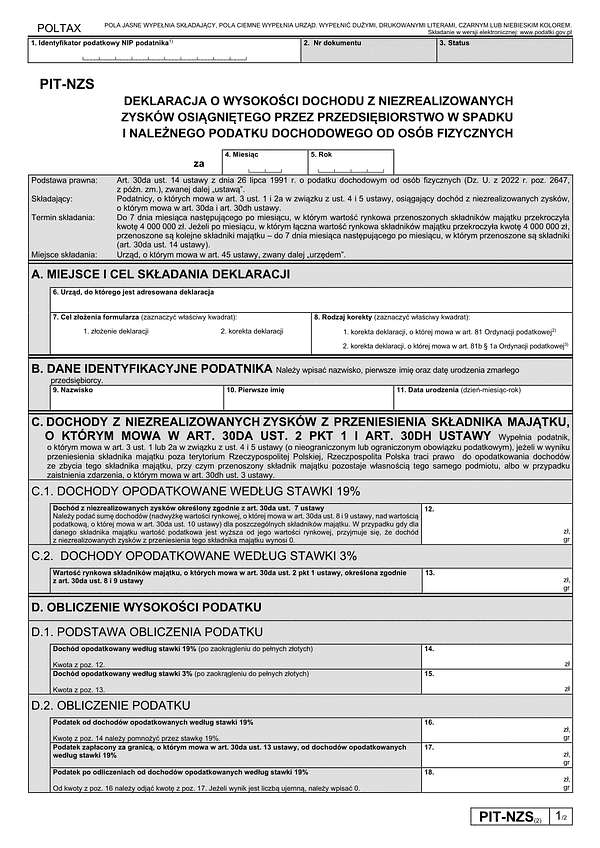
Opodatkowaniu podatkiem od dochodów z niezrealizowanych zysków osób fizycznych podlega: 1) przeniesienie przez polskiego rezydenta do swojego zagranicznego zakładu składnika majątku dotychczas związanego z działalnością gospodarczą prowadzoną na terytorium Rzeczypospolitej Polski
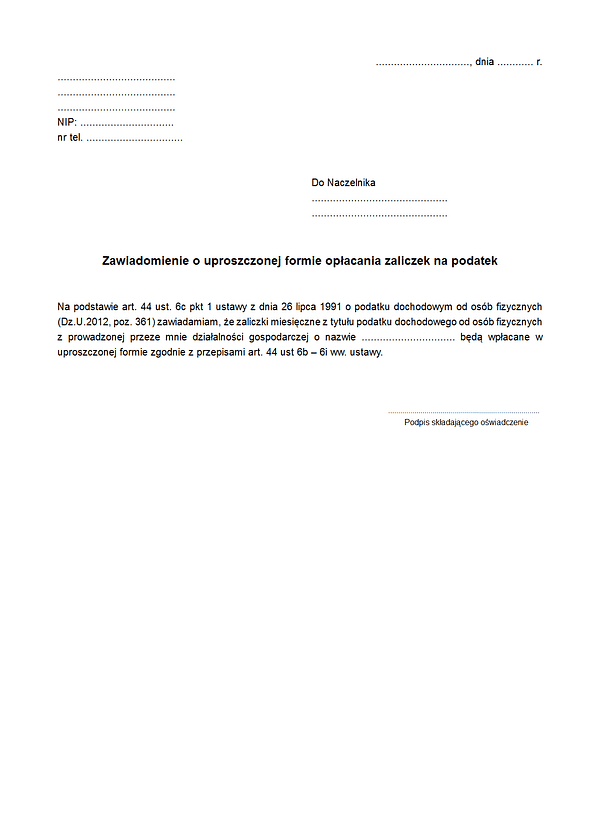
Oprócz tradycyjnej formy comiesięcznego ustalania wartości zaliczek podatkowych, podatnicy mogą korzystać z uproszczeń przy określaniu ich wartości i ich wpłacaniu na rzecz urzędu skarbowego. Jedną z form uproszczeń pozostaje zaliczka w kwocie 1/12 dochodu wykazanego w poprzednic
Opodatkowaniu podatkiem od dochodów z niezrealizowanych zysków osób fizycznych podlega: 1) przeniesienie przez polskiego rezydenta do swojego zagranicznego zakładu składnika majątku dotychczas związanego z działalnością gospodarczą prowadzoną na terytorium Rzeczypospolitej Polski
W sytuacjach szczególnie uzasadnionych organ podatkowy może udzielać ulg w spłacie zobowiązań na rzecz skarbu państwa. Organ podatkowy, na wniosek podatnika w przypadkach uzasadnionych ważnym interesem podatnika lub interesem publicznym, może: odroczyć termin płatności podat
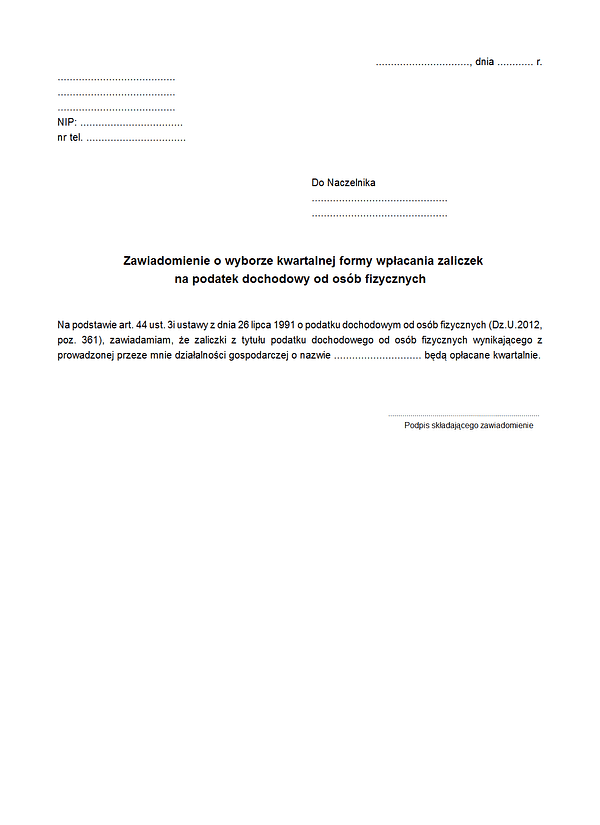
Podatnicy prowadzący działalność gospodarczą będący małymi podatnikami oraz podatnicy rozpoczynający prowadzenie działalności gospodarczej, mogą wpłacać zaliczki kwartalne. Wysokość zaliczek, z zastrzeżeniem ust. 3h, ustala się w następujący sposób: obowiązek wpłacania zalic
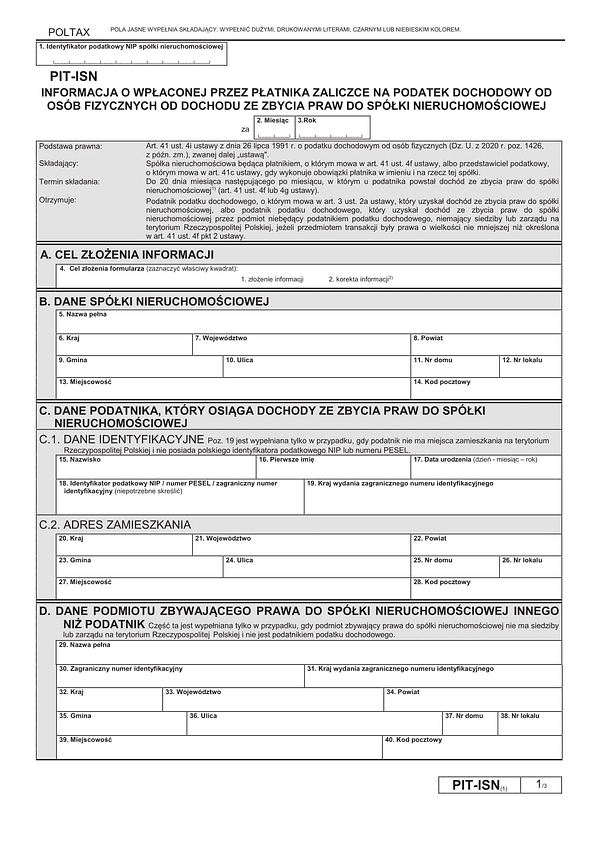
Deklaracja PIT-ISN jest deklaracją składaną jako informacja o wpłaconej przez płatnika zaliczce na podatek dochodowy od osób fizycznych od dochodu ze zbycia praw do spółki nieruchomościowej. Deklarację tę składa spółka nieruchomościowa będąca płatnikiem, o którym mowa w art. 41
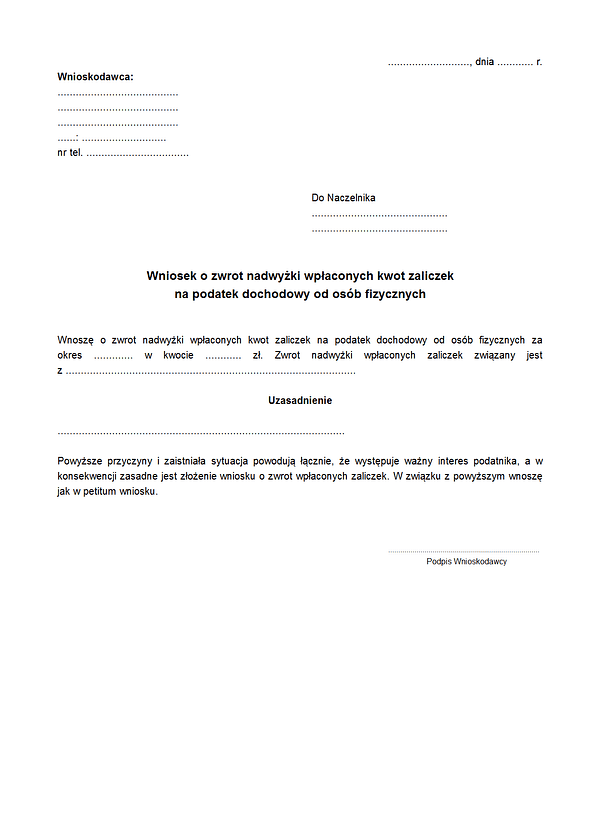
Za nadpłatę uważa się m.in. kwotę nadpłaconego lub nienależnie zapłaconego podatku lub podatku pobraną przez płatnika nienależnie lub w wysokości większej od należnej. Ze względu na to, że przez podatek rozumie się również: zaliczki na podatki, raty podatków, jeżeli prze
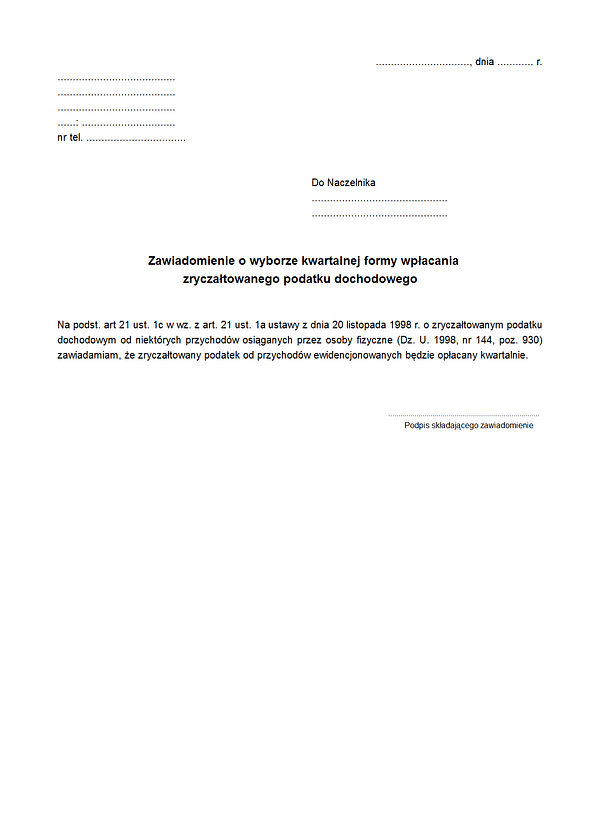
Podatnicy, którzy wybrali rozliczenie podatku dochodowego jako zryczałtowanego podatku dochodowego od przychodów ewidencjonowanych (czyli opłacający tzw. ryczałt podatkowy), mają możliwość w pewnych przypadkach rozliczać podatek i wpłacać raz na kwartał a nie co miesiąc. W przypa
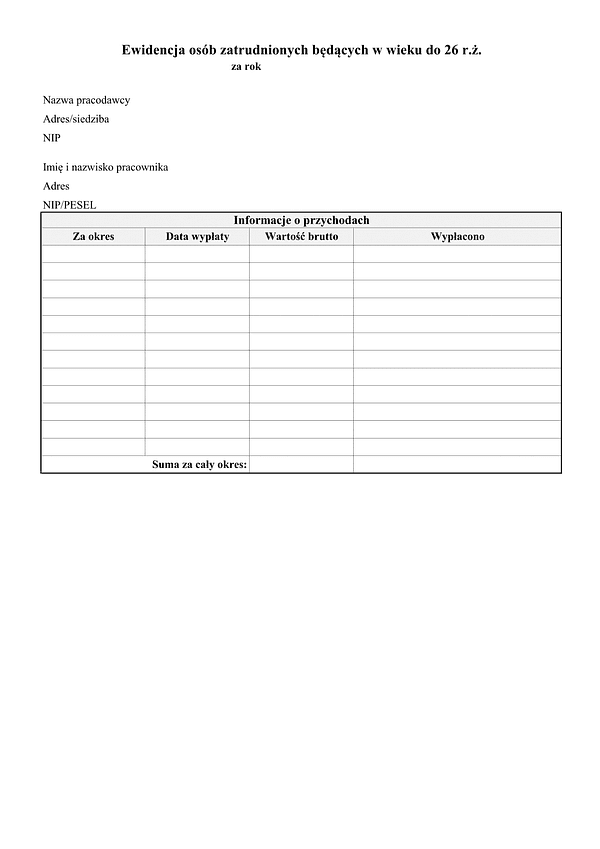
Osoby do ukończenia przez nie 26 roku życia korzystają ze zwolnienia z podatku z tytułu przychodów z umowy o pracę, zlecenie, pracę nakładczą stosunek służby, spółdzielczy stosunek pracy. Płatnik, który zatrudnia takie osoby zobowiązany jest przestrzegać limitu w danym zakładzie
1881
Wersja: 01.08.2019
Strona 5 z 6
Zostań resellerem fillup
Dołącz do programu resellerskiego i zostań specjalistą od przyjaznych formularzy, e-deklaracji i e-administracji, ponieważ fillup to formalności wypełnione.